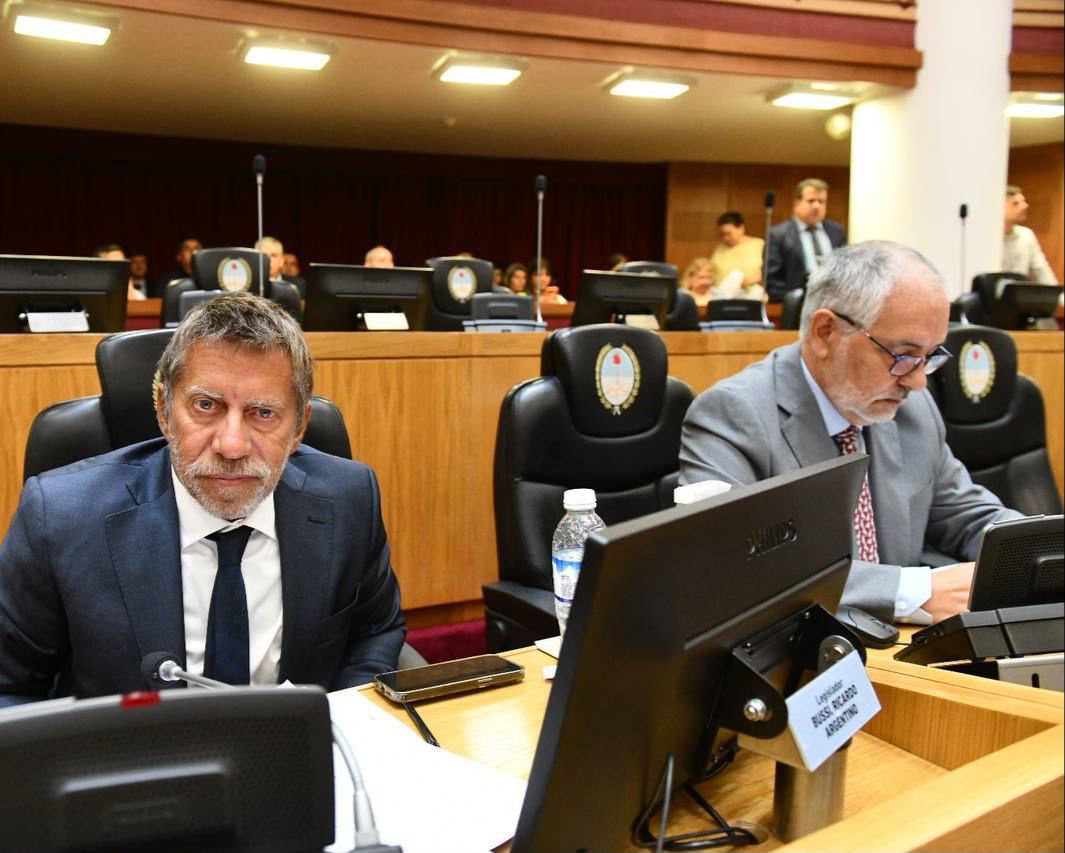
El proyecto de los legisladores Ricardo Bussi y Verón Guerra prevé que la suspensión rija hasta el 31 de diciembre de 2027 y faculta al Ejecutivo provincial a establecer un plan especial de pagos.

El bloque Fuerza Republicana presentó en la Legislatura de Tucumán un proyecto de ley para suspender temporalmente el inicio de juicios de ejecución fiscal y la traba de medidas cautelares contra micro, pequeñas y medianas empresas por deudas vencidas con la Dirección General de Rentas de la Provincia.
La iniciativa, impulsada por los legisladores Ricardo Bussi y Verón Guerra, busca darles a las empresas tiempo para regularizar sus obligaciones y sostener su actividad. En los fundamentos, los autores señalan que un embargo sobre una cuenta bancaria puede comprometer el pago de salarios y a proveedores, y poner en riesgo la continuidad de la empresa y sus puestos de trabajo.
La propuesta alcanzaría a las empresas con Certificado MiPyME vigente, inscriptas en Rentas y con domicilio fiscal o actividad principal en Tucumán. En los juicios ya iniciados, Rentas se abstendría de pedir nuevas medidas cautelares y de ejecutar sentencias de remate durante el plazo de suspensión.
El proyecto también faculta al Poder Ejecutivo a establecer un régimen especial de facilidades de pago para obligaciones vencidas al 31 de octubre de 2026, con reducción de intereses y condonación de multas formales. Las deudas seguirían vigentes y el plazo de adhesión al régimen se extendería hasta el 31 de diciembre de 2027. Si una empresa adhiere al plan y pide el levantamiento de un embargo sobre sus cuentas bancarias, Rentas solicitaría esa medida ante la Justicia.
La iniciativa invita además a municipios y comunas a adoptar medidas similares respecto de sus tasas y contribuciones, especialmente las que inciden sobre la actividad comercial, industrial y de servicios.